“Köp när VIX är hög” är contrarianens favoritråd. Logiken är tilltalande: när optionshandlarna betalar som mest för skydd har paniken gått för långt, och den som vågar gå emot får betalt. Underförstått ligger ett andra påstående, nämligen att optionshandlarna oftast har fel. Jag tog 36 år av dagsdata för S&P 500, VIX och SKEW och testade båda.
Kort svar: rådet stämmer, men bara på en liten del av dagarna. Och optionshandlarna har inte fel. De betalar för en försäkring, och det är något helt annat.
Hur hög är hög?
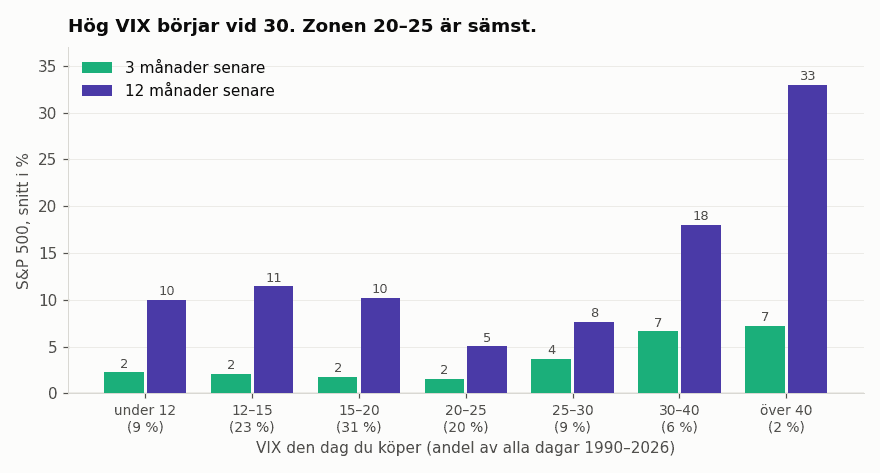
Jag sorterade alla handelsdagar 1990 till 2026 efter VIX-nivå och mätte vad S&P 500 gjorde de följande tre och tolv månaderna.

Två saker sticker ut. Den första är att “hög” betyder över 30. Det är bara 8 procent av alla dagar. Där har tolv månader gett 18 procent i snitt, och över 40 hela 33 procent, mot runt 10 procent en vanlig dag.
Den andra är mer oväntad. Zonen 20 till 25, som de flesta skulle kalla förhöjd oro, är det sämsta köpläget av alla: 5 procent på tolv månader. Risken har stigit men premien har inte följt med. Den som köper för att “VIX är ju uppe” vid 22 har historiskt köpt mitt i nedgången, inte i slutet av den. Effekten är tydligast 1990 till 2007, då VIX låg mellan 20 och 30 under stora delar av dotcom-raset. Efter 2008 är zonen svagare än snittet men inte dålig.
Köpa direkt eller vänta på att paniken lägger sig?
Det klassiska motargumentet är att man inte ska fånga fallande knivar. Vänta tills VIX har toppat, säger den försiktige. Jag testade det som händelsestudie: varje gång VIX stänger över 30 startar en episod, och varje regel får ett enda köp per episod. Det ger 36 episoder sedan 1990.

Att köpa direkt, första dagen VIX stänger över 30, gav bäst snitt: 5,3 procent på tre månader mot 2,4 en slumpvis dag. Skillnaden är statistiskt säkrad mot slumpmässigt valda datum (p = 0,01), och den finns både före 2008 (5,0 procent) och efter (5,5 procent).
Att vänta på att VIX ska falla tillbaka 30 procent från toppen gjorde köpet billigare i bara 17 procent av fallen. Medianväntan var 20 handelsdagar, och under den tiden hann börsen i snitt stiga 3 procent. Paniken släpper alltså oftast fortare än kursen hinner falla vidare.
Men undantagen är brutala. Den som köpte den 15 september 2008, dagen Lehman föll, satt tre månader senare på minus 37 procent. Den som väntade tills VIX var tillbaka under 30 fick nästan samma snittavkastning (4,9 procent) men ett värsta fall på minus 16. Det är den bästa avvägningen i tabellen.
Två sidoresultat. Att strunta i VIX och bara köpa när börsen fallit 10 procent från toppen är sämre på alla mått. Och vid samma kursfall spelar VIX roll: dagar med mer än 10 procents nedgång och VIX över 30 följdes av 23 procent på tolv månader, mot 6 procent när VIX var lägre. Optionsmarknaden vet alltså något som kursen ensam inte berättar.
Har optionshandlarna fel?
Ytligt sett, ja. Nästan jämt.

VIX låg högre än den volatilitet som sedan faktiskt inträffade 85 procent av alla dagar, i snitt med 4 punkter. S&P 500 höll sig inom det intervall VIX pekade ut i 85 procent av fallen, där en neutral prognos hade gett 68. Och SKEW, som mäter priset på kraschskydd, prissatte i snitt 8,6 procents sannolikhet för ett ras större än två standardavvikelser på en månad. Det inträffade 1,05 procent av gångerna. Skyddet var alltså ungefär åtta gånger för dyrt.
Så långt ser det ut som att optionsköparna är marknadens får. Men vänd på det och titta på den som säljer.

Den som systematiskt sålde volatilitet vann 84 procent av månaderna. Men snittförlusten var 2,2 gånger större än snittvinsten, och de fem värsta månaderna av 440 stod för 61 procent av alla förluster. När VIX väl underskattade vad som skulle komma gjorde den det med upp till 70 punkter.
Det är inte så en marknad ser ut där ena sidan är dum. Det är så en försäkringsmarknad ser ut. Du har “fel” om din hemförsäkring nio år av tio, och det gör dig inte irrationell. Optionsköparen betalar en premie för att slippa just de fem månaderna, och säljaren får betalt för att bära dem.
Det finns inte heller någon contrarian-signal i själva rörelsen. De dagar VIX stigit mest på en vecka följdes av 1,1 procent nästa månad. De dagar VIX fallit mest följdes av 1,0 procent. Att optionshandlarna blir rädda säger ingenting. Att de är rädda på nivån 30 och uppåt säger något.
Vad jag tar med mig
- Nivån avgör, inte riktningen. Historiskt har contrarian-effekten funnits över 30, inte vid “förhöjd” VIX. I ett tidigare test använde jag VIX relativt sitt eget senaste år, och den signalen dog efter 2008. Den absoluta nivån höll.
- 20 till 30 är ingenmansland. Tillräckligt oroligt för att det ska göra ont, inte tillräckligt för att man ska få betalt för det.
- Den som väntade på toppen kom oftast för sent. Men den som köpte direkt fick ibland sitta igenom ett ras på en tredjedel till. Båda sakerna är sanna samtidigt.
- Horisonten är månader, inte dagar. I snitt föll börsen ytterligare 6 procent efter köpet innan det vände.
- SKEW och snabba VIX-rörelser sa ingenting om vart börsen var på väg.
- Den systematiska kanten ligger hos försäkringssäljaren, inte hos den som går emot köparna. Och den kommer med en svansrisk som inte syns i 84 procent vinstmånader.
Svagheter i analysen
- 36 episoder är färre än det låter. Åren 2000 till 2002, 2008 till 2009, 2020 och 2022 ger flera signaler var. Nivån över 40 vilar på 13 köp i ungefär fem kriser.
- På tolv månaders sikt är resultatet inte statistiskt säkrat (p = 0,11), och före 2008 var det sämre än en slumpdag eftersom signalerna 2000 till 2002 förlorade pengar. Det är tre månaders sikt som håller i båda perioderna.
- Nivån 30 är vald i efterhand. Att 25 ger tydligt sämre resultat talar för en verklig tröskel, men den är inte testad på data jag inte redan sett.
- USA:s börs återhämtade sig efter varje kris under perioden. Samma regel på Japan efter 1990 hade sett annorlunda ut.
- SKEW-sannolikheterna är riskneutrala, inte verkliga. En del av gapet mellan 8,6 och 1,05 procent är riskpremie snarare än felprissättning. Storleksordningen håller, den exakta kvoten gör det inte.
- Säljarens resultat är en förenkling (VIX i kvadrat minus utfall i kvadrat), inte en handlad strategi. Terminskurva, säkerhetskrav och tvångsstängning vid stress gör verkligheten sämre.
Datakällor
All data kommer från Cboe Global Markets publika historikfiler med dagliga värden: S&P 500 (SPX), Cboe Volatility Index (VIX) och Cboe SKEW Index. Filerna hämtades den 21 september 2026 och sträcker sig till och med den 18 september 2026. Enstaka saknade dagar i VIX och SKEW (19 av drygt 9 200) är fyllda med senast kända värde, högst fem dagar. S&P 500 avser prisindex utan utdelningar. Omräkningen från SKEW till sannolikhet följer den linjära tabell Cboe själva publicerat för indexet. Alla beräkningar, modeller och diagram är egna och gjorda i Python. Ingen del av analysen är granskad av någon utomstående.
Ansvarsfriskrivning
Det här inlägget är skrivet i utbildnings- och underhållningssyfte. Det är inte investeringsrådgivning, inte en investeringsrekommendation och inte en uppmaning att köpa eller sälja något finansiellt instrument. När texten beskriver vad som “gav bäst resultat” eller när det “lönade sig att köpa” avses enbart historiska genomsnitt, inte vad någon bör göra. Skribenten är inte licensierad rådgivare och känner inte till din ekonomi, din riskvilja eller din placeringshorisont.
Alla resultat är hypotetiska beräkningar på historiska indexvärden. De bortser från utdelningar, skatt, ränta, valutakurser, verkliga transaktionskostnader och det faktum att ett index inte går att handla direkt. Historisk avkastning är ingen garanti för framtida avkastning. Ett mönster som funnits i 36 år kan upphöra i morgon. Handel med aktier, index, optioner och volatilitetsprodukter innebär risk, och du kan förlora hela eller delar av ditt kapital. Att sälja optioner eller volatilitet kan ge förluster som överstiger insatsen.
Data, kod och slutsatser kan innehålla fel. Ingenting här garanteras vara korrekt, fullständigt eller aktuellt, och inlägget uppdateras inte när marknaden ändras. Skribenten kan ha egna positioner i instrument som berörs. Alla beslut du fattar är dina egna, och skribenten tar inget ansvar för förluster eller andra konsekvenser av att någon agerar på innehållet. Prata med en licensierad rådgivare innan du fattar investeringsbeslut.
Cboe, VIX och SKEW är varumärken som tillhör Cboe Exchange, Inc. S&P 500 är ett varumärke som tillhör S&P Dow Jones Indices. Bloggen har ingen koppling till och är inte godkänd av något av dessa bolag.
Leave a Reply