Varje valrörelse kommer med samma påstående i två versioner. Den ena säger att börsen mår bäst när borgerliga partier styr och skriver budgeten. Den andra säger att det är trams. Jag har tagit 105 års årsavkastning på Stockholmsbörsen, kodat varje år efter vem som satt i Rosenbad och vems budget som gällde, och låtit siffrorna prata. De säger mindre än båda lägren vill, men de säger en del udda saker på vägen.
Data och metod, kort
- Börsen: Stockholmsbörsens totalavkastning inklusive utdelningar, nominellt och realt, 1921–2025. Rådata: Jordà-Schularick-Taylor Macrohistory Database (bygger på Waldenströms rekonstruktion för Stockholmsbörsen) till och med 2019, därefter Nasdaqs OMX Stockholm GI. Inflation: SCB:s KPI, december mot december.
- Regering: varje kalenderår tillskrivs den regering som satt längst tid det året. Valår med maktskifte i oktober räknas alltså till den avgående regeringen. Krigsårens samlingsregering 1940–1945 hålls utanför jämförelsen.
- Budget: analyseras från 1997, när budgetåret blev kalenderår och “vems budget” går att koda rent. Tre år sticker ut: 2015, 2019 och 2022 styrde S på en budget skriven av borgerliga partier.
- Global kontroll: för att skilja Sverige från världskonjunkturen jämför jag även mot S&P 500 inklusive utdelningar (USD, Damodarans dataserie).
- Test: permutationstest, både vanliga och cirkulära (som bevarar att regeringar sitter i sammanhängande block).
105 år av Stockholmsbörsen, färgat efter vem som regerade
Real årsavkastning inkl. utdelningar 1921–2025. Året tillskrivs regeringen som satt längst tid under kalenderåret. Skala ±60 %.
Socialdemokratisk Borgerlig Samlingsregering
| 1921 | 1940 | 1960 | 1980 | 2000 | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
Bäst: 1999 (67,5 %), 1983 (55,0 %). Sämst: 2008 (-39,8 %), 2002 (-37,2 %), 1990 (-36,3 %).
Källa: JST Macrohistory R6, Nasdaq OMXSGI, SCB KPI. Egen analys.
1. Huvudfrågan: regeringens färg förklarar i princip ingenting
Över hela perioden 1921–2025 gav S-år i snitt 10,4 procent real avkastning och borgerliga år 8,9 procent. Startar du i stället 1946 vänder det: borgerliga år 11,9 procent, S-år 10,3. Startar du 1976 vänder det igen. Ingen av skillnaderna är i närheten av statistisk signifikans (p-värden mellan 0,5 och 0,9).
Vinnaren beror på vilket år du börjar räkna
Snittlig real årsavkastning per regeringsfärg vid olika startår. Ingen skillnad är statistiskt säkerställd.
Borgerlig regering Socialdemokratisk regering
Källa: JST Macrohistory R6, Nasdaq OMXSGI, SCB KPI. Egen analys.
Mekanismen bakom vändningarna är tråkig men viktig. Mellan 1946 och 1976 satt S oavbrutet i 30 år, en period med hög inflation och bara 5,1 procent årlig real avkastning. Tar du med eller utelämnar Erlander-eran byter vinnaren sida. Det är inte politik, det är urval.
Två saker gör det ännu skörare:
- Enskilda år styr snittet. Plocka bort 1983 (+55 procent realt efter S-regeringens devalvering) eller 1999 (IT-bubblan) och S-sidans snitt (från 1946) faller från 10,3 till 9,3-9,5 procent, långt under den borgerliga sidans 11,9. Plocka bort de fyra bästa åren totalt (1981, 1983, 1993, 1999) och ordningen byts igen.
- Sverige följer världen. Korrelationen med S&P 500 är 0,53 under borgerliga år och 0,58 under S-år. De stora kraschåren (1931, 1990, 2002, 2008, 2022) var globala eller finansiella kriser som ingen finansminister beställde.
| 1946–2025 | Borgerlig regering | S-regering |
|---|---|---|
| Antal år | 20 | 60 |
| Snitt nominell | 16,7 % | 14,6 % |
| Snitt real | 11,9 % | 10,3 % |
| Geometriskt real | 9,4 % | 7,9 % |
| Andel plusår | 80 % | 75 % |
| Snitt mot S&P 500 | +5,4 p.e. | +1,6 p.e. |
| Genomsnittlig inflation | 4,3 % | 4,2 % |
Ser man bara på tabellen ser det borgerligt ut. Men 20 år, som domineras av tre kriser (oljekrisen, 90-talskrisen och finanskrisen) och de devalveringar och räddningsaktioner som följde, räcker inte för att skilja signal från brus. p-värdet för skillnaden mot S&P 500 är 0,4.
2. Budgeten: borgerliga budgetar har släpat, men av fel skäl
Sedan 1997 har borgerliga budgetar gällt i 14 år och S-budgetar i 13 (plus två januariavtalsbudgetar). Nominellt: 10,4 procent under borgerliga budgetar mot 14,3 under S-budgetar. Relativt S&P 500 är gapet större: -0,8 mot +4,4 procentenheter.
Budgetens färg och börsen: Sverige mot USA
Stockholmsbörsens totalavkastning (SEK) minus S&P 500 (USD) per år 1997–2025, procentenheter. Skala ±50.
S-budget Borgerlig budget Januariavtalet (S+MP+C+L)
| 1997 | 2001 | 2005 | 2009 | 2013 | 2017 | 2021 | ||||||||||||||||||||||
S-regering med borgerlig budget: 2015 (+8,8), 2019 (+2,6), 2022 (-4,4). Största avvikelse: 1999 (+48,9).
Källa: JST Macrohistory R6, Nasdaq OMXSGI, Damodaran. Egen analys. Valutaeffekter ej justerade.
Innan någon tar det som ett argument: S-budgetåren innehåller IT-bubblan 1999 (Sverige slog USA med 49 procentenheter tack vare Ericsson) och återhämtningen 2003–2005. De borgerliga budgetåren innehåller finanskrisen, eurokrisen 2011 och 2023–2025, när amerikanska AI-bolag drog ifrån resten av världen. Det är sektorsammansättning och valuta, inte budgetpropositioner. p-värde 0,36.
Det udda specialfallet: de tre åren när S regerade på en borgerlig budget (2015, 2019, 2022) gav i snitt 7,2 procent nominellt men +2,4 procentenheter mot USA. Tre regeringskriser, tre olika börsår (+10, +34, -22). Marknaden brydde sig uppenbarligen mer om Riksbanken, pandemin och inflationen än om vem som vann budgetvoteringen.
3. Det som faktiskt sticker ut: valåret
Här blir det intressant. Dela upp åren 1946–2025 efter var i valcykeln de ligger, oavsett vem som styr:
Valåret är börsens sämsta år i mandatperioden
Snittlig real årsavkastning 1946–2025 efter var i valcykeln året ligger. Inkluderar extravalet 1958.
Källa: JST Macrohistory R6, Nasdaq OMXSGI, SCB KPI. Egen analys.
Valåret ger 4,9 procent real avkastning i snitt och en median på 0,6 procent. Alla andra år: 13,0 procent. Året direkt efter ett val är bäst, 15,9 procent. Mönstret är starkast när S sitter och ska försvara makten: 2,6 procent realt i valår mot 13,6 övriga år (p = 0,09). Borgerliga regeringar i valår (1979, 1982, 1994, 2010, 2014) har klarat sig bättre, 13,2 procent, men det är fem observationer.
Möjliga mekanismer, i fallande trovärdighet:
- Slump och krisår som råkar sammanfalla. 1970, 2002 och 2022 var valår och globala nedgångsår. Tar man bort just de tre åren stiger valårssnittet från 4,9 till 10,3 procent, mot 13,0 för övriga år. Mer än halva effekten sitter alltså i tre kriser.
- Politisk osäkerhet. Utländska investerare, som äger en stor del av Stockholmsbörsen, prisar in risk för skatteförändringar före valet och släpper den efteråt.
- Valfläsk och finanspolitik. Expansiv politik före val kan driva räntor och inflationsförväntningar uppåt medan valet pågår. Svårt att belägga med årsdata.
Ärligt talat: p-värdet för hela valårseffekten är 0,15. Jag har kört ett tjugotal jämförelser i den här texten, och ungefär en av tjugo ska se “signifikant” ut av ren slump. Behandla det som en hypotes, inte en handelsstrategi.
4. Konstigheten: första året med ny borgerlig regering
Sedan 1976 har borgerliga partier tagit över regeringsmakten fyra gånger. Alla fyra gånger underpresterade Stockholmsbörsen S&P 500 under det första hela året: 1977, 1992, 2007 och 2023. Snitt -6,5 procentenheter. De tre S-tillträdena (1983, 1995, 2015) spretar åt båda håll, snitt +13,1 men helt dominerat av devalveringsåret 1983.
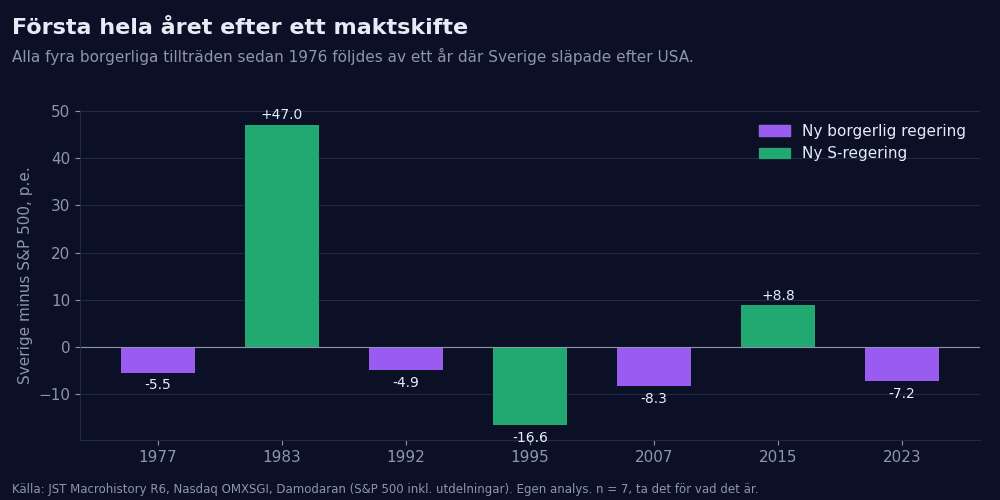
Fyra av fyra låter som ett mönster. Sannolikheten att slå fel fyra gånger i rad med ett myntkast är 6,25 procent. Förklaringen är troligen timing snarare än politik: borgerliga regeringar har tillträtt mitt i varvskris och oljechock (1976), inför bank- och valutakris (1991), på toppen före finanskrisen (2006) och under en inflationschock (2022). Väljare byter regering när ekonomin redan håller på att gå sönder, och börsen ligger före väljarna.
5. Regeringsperioderna, en och en
| Period | Regering | Real årstakt | Mot S&P 500 (nominellt, årstakt) |
|---|---|---|---|
| 1926–1932 | Borgerlig (Ekman, Lindman) | -0,9 % | ej jämförbar |
| 1933–1939 | S (Hansson) | 8,6 % | -2,2 p.e. |
| 1946–1976 | S (Erlander, Palme) | 5,1 % | -0,3 p.e. |
| 1977–1982 | Borgerlig (Fälldin, Ullsten) | 10,2 % | +11,6 p.e. |
| 1983–1991 | S (Palme, Carlsson) | 10,0 % | +0,6 p.e. |
| 1992–1994 | Borgerlig (Bildt) | 16,4 % | +13,4 p.e. |
| 1995–2006 | S (Carlsson, Persson) | 14,5 % | +4,2 p.e. |
| 2007–2014 | Borgerlig (Reinfeldt) | 5,6 % | -0,2 p.e. |
| 2015–2022 | S (Löfven, Andersson) | 6,8 % | -0,1 p.e. |
| 2023–2025 | Borgerlig (Kristersson) | 11,4 % | -9,4 p.e. |
Den bästa perioden mot USA är Bildt-åren, trots att de började med 500 procents ränta och en krona som föll fritt. Det är nästan hela poängen: den kraftiga kronförsvagningen hösten 1992 lyfte exportbolagen och gjorde svenska aktier billiga. Samma sak med Fälldin/Ullsten, där devalveringarna 1977 och 1981 och ett extremt billigt utgångsläge låg bakom. Den sämsta borgerliga perioden, Reinfeldt, sammanfaller med den värsta globala finanskrisen sedan 1930-talet. Kristersson-åren ser starka ut i kronor men svaga mot ett amerikanskt AI-rally.
Och 2026?
Valår med borgerlig regering. Till och med 15 september låg OMX Stockholm GI uppe 9,1 procent, så valårsförbannelsen har inte levererat hittills i år. Den preliminära rösträkningen pekar på en mycket jämn utgång med ett möjligt maktskifte, men slutresultatet är inte klart när detta skrivs. Historiken säger ingenting användbart om vad ett skifte skulle betyda för börsen 2027: de tre senaste S-tillträdena gav +47, -17 och +9 procentenheter mot USA.
Slutsats
- Regeringens färg: ingen robust effekt. Vinnaren beror på startåret.
- Budgetens färg: borgerliga budgetar har släpat sedan 1997, men förklaras av globala sektorcykler, inte budgeten.
- Valåret: det svagaste året i mandatperioden, framför allt när S sitter. Intressant, inte bevisat.
- Nya borgerliga regeringar: fyra av fyra svaga första år mot USA, sannolikt för att de väljs in i kriser.
- Det som faktiskt flyttar svenska aktier: kronan, världskonjunkturen och räntorna. Politiken syns mest i hur de hanteras, och där har devalveringar gjort mer för börsen än någon budget.
Potentiella svagheter
- Få oberoende observationer. 105 årsdata men bara ett tiotal regeringsperioder. Varje period är i praktiken en observation.
- Kodningen är ett val. Att ge valåret till den avgående regeringen är rimligt men godtyckligt. Ämbetsmannaregeringar på 1920-talet och S-Bondeförbundskoalitionen 1951–1957 kan kodas annorlunda.
- Kalenderår är trubbigt. Börsen prisar in ett förväntat valutfall månader i förväg. Månadsdata runt valdagen vore en bättre design.
- USA-jämförelsen blandar valutor. Stockholmsbörsen i kronor mot S&P 500 i dollar. Kronkursens rörelser (1977, 1981, 1982, 1992) syns som “svensk överavkastning”.
- Den historiska serien är rekonstruerad och skarvad. Före 1980 bygger den på forskningsindex med färre bolag och sämre utdelningsdata. Från 2020 används OMX Stockholm GI, som inte är exakt samma konstruktion som forskningsserien. KPI från SCB är avrundat till heltal i indexform, vilket ger viss avrundning i tidiga års inflation.
- Multipeltestning. Letar man efter udda mönster hittar man udda mönster. De mest intressanta resultaten här är också de minst säkra.
- Omvänd kausalitet. Ekonomin påverkar vem som vinner valet lika mycket som regeringen påverkar ekonomin.
Källor (rådata): Jordà, Schularick och Taylor, Macrohistory Database R6 (eq_tr, Sverige), macrohistory.net. Nasdaq Nordic, OMX Stockholm GI (OMXSGI), dagliga stängningskurser. SCB, KPI juli 1914=100 (tabell PR0101A). Damodaran, NYU Stern, Historical Returns on Stocks (histretSP). Regerings- och budgetkodning samt analys är egen. Inget i texten är investeringsrådgivning.
 basispoint0

Leave a comment